ラベル 通貨オプション の投稿を表示しています。 すべての投稿を表示

2011年7月17日日曜日

オプション売買再考

やっと落ち着きを取り戻しつつあるオプション(311で破産者、撤退会社続出の日経op)市場ですが、
久々にオプションとは何ぞやについて自問自答してみたいと思います。

以前に書いたこれら記事を久々に読み返してたら、くどくて分かり難いので書き直したいな、と。
それと久々に再開してみようかな・・なんて。

オプションの防戦売買??(バニラオプション)


ダイナミックヘッジ(pdf) ←後ろの方のページで参考書を紹介


整理して、少しずつ書いてみたいと思います。
オプション(単品)は、売りはナンピン内在、買いはノセを内在してるのでその辺にも触れられるといいな、なんて思いつつ今日はここまで。(天気いいですねぇ)


東証さんも株券オプションを何とか流行らせたいご様子です。

そんなことより、topixミニ先物やコア30先物の流動性を担保してくれよ、と、個人的には言いたいとこですが、8月6日に座談会が予定されてるようなので興味ある方は申し込んでみては。


おまけ:
世界のストリーミングラジオ tune in  が気にいってます。
101.ru-PinkFloyd(ロシア?)とか。


2011年1月16日日曜日

(FX)ボラティリティ、やや長めの値動き

まずは、Volatility
・HV:ヒストリカル・ボラティリティ20営業日
・IV:インプライド・ボラティリティ(オプション、ATM)、1Week、1Month

EUR/USD


GBP/USD


当然ながら(?)、HV(=値動きそのものを指標化)とIVは連動。
問題はIVに予見性があるのか、これは微妙なとこですが、
オプションのLongやShort(ポジティブガンマ、ネガティブガンマ)の際には
HV、IV(1w)、IV(1m)の乖離状況やレンジは把握しておきたいとこ。

IV(1week)の動きをIV(1month/3month)が追うのかどうかという目線で
位置関係含めて比較すると面白い気がします。
- 目先は揉み合いだがそのうち動くだろう思っている
- 目先は荒れるがテーマ性はないので継続的ではないと思っている、etc。

ニュースや予定をこんな妄想を入れつつ評価、売買戦略を練ると面白いかも。

なお、少々古い本ですが、「 現場感覚で学ぶ通貨オプション戦略マニュアル 」がこのあたりの戦略の考え方が事例を使って紹介されており、イチオシです。
オプション本は、戦略といいつつ戦術だけを語ってる本が殆ど。戦略中心に語ってる本は、これ以外いまだに見たことないです。
一時は中古本が数万円に高騰してましたが、やっと落ち着きを取り戻した模様です。

2010年11月20日土曜日

今週のLong&Short

延髄ロングその①
まずは、先日FMで開発物語をきいて気になってたスピーカを週初に延髄ロング。
アメリカのビル・ゲーツもジョブスも世界のkitanoも絶賛(←ホントらしいよ)のタイムドメインシリーズの一番の小さいブツ。
TIMEDOMAIN light¥18,900なり。
IMG_0671
買って正解。音を聴きわける能力はゼロを自認してますが、違いはわかる。

このアンプ内蔵の安っぽい(?)感じのスピーカですが、
玄人的にいい音なのかどうかは知らないが、
違う!全然違う!びっくりするくらい違う!
しかもこの値段で、何なのこれ??

980円のイヤホンを3800円のイヤホンに変えたときの驚きの3倍くらいビックリした。(前から使ってたAIWAのミニコンポのスピーカがショボイという話もあるが、、、)
急に押入れの中のCDを聴きだした今週でした。
なお、今回購入したのはノーマルVerだがメーカーで出荷前にTune-upしたVerもあるらしく絶賛されてた。tune-up費用は22,000円で本体より高いが2台目はそれにしようと思う(ってもう1個買うんかい!?)
このとき開発中と技術者の人が言ってるのがたぶん、今回買った
TIMEDOMAIN light¥18,900なり。だと思う。


延髄ロングその②
動的平衡 生命はなぜそこに宿るのか福岡伸一氏の本。
本屋でたまたま目につき買いました。
人はなぜ錯覚するのか?なんで歳をとると時間が早い?などなどを細胞の構成が云々の分子レベルで解説したエッセー集で大変面白かった。
細胞が壊され、新しく生成が同時に起きそれが平衡を保つ、すなわちそれが生きてるってことらしいですが(要は新陳代謝ですね)、ものすごく納得した仮説は、
「なんで歳をとると時間がたつのが早いのか?」
体内時計は細胞の新陳代謝の速度で年齢を重ねると遅くなる。たとえば10際の頃1日に10だったものがオッサンになってそれが5になったとする。まだ5なので半日しかたってないと体内時計は感じてるが、現実の時間は1日経過してる。(ちょっとうろ覚え)
あー、もの凄くスッキリした。
他にもいろいろ、食べ物のことや感覚や錯覚、いろいろ書いてありものすごくおもしろかったです。一般雑誌のエッセーを加筆修正なので読み易いです。

延髄ロングその③(ショートその①)
えー、まぁ、本題なんですが、、、、EUR/USDのCall(STK=1.38 満期はNYタイムの11/19 am10:00)をIVが17%超で高値つかみでロング。ヘッジのSpotをショート。
で、満期週のでかいガンマを堪能しようと思ったが失敗。
失敗につぐ失敗でザックリ550ドルほど負け。うち222ドルが手数料(Callのワイドなスプレッドとスポットのミニマムチャージ)。厳しいのぉ。
敗因は17%超えというスっ高値で買ってしまったことベガでずいぶんやられました。もちろん満期週の銘柄で激しくタイムディケイに犯されてしまった。そしてタイミングというかリズムがあわずヘッジのタイミングが上手くいかないまま終了。途中で計算ミスでオーバーヘッジやその損切り。まぁボロボロな感じだったので週末、作戦会議をやる予定。
キャプチャ

今週のショートその②は、アマゾンに出品してた金融工学関連の本が売れた。絶版本らしく3倍くらいだったが元が安いので・・・。

では、そろそろ週末テニスに行ってきまーす。

2010年11月16日火曜日

FX-Option のガンマトレードの実験(その4:ガンマの特性1)

今回はウンチク編です。

今週も昨日月曜のアサイチから実験してます。
今週はやや外のOTM(Out of The Money)で満期が今週末のものを選択。
通貨は先週に続いてEUR/USD。
11/19 24:00(JST)満期のCallの1.38で、IVは17%(←高い)からの苦しいスタート。
Callを20枚LongにSpotを6.7枚Shortでデルタはフラット。

昨日は上下に120ポイントほど離したとこにデルタヘッジ用のSPOT注文(上がるとSPOTを売りましナンピン、下がるとSPOTを分割利食い。量はズレたデルタがフラットになるように予め計算しとく)。
今朝(火曜日)起きると、数ポイント届かずの1.3565(Ask)が昨夜の安値だったようです。
已む無く30ポイントほど上昇したところでデルタヘッジをかけときました。
IV(Implied Volatility オプション買ってるのでこれが下がると収益マイナス要因)も下がり、かなり悲しい状況。

さて、本題のガンマ収益の特徴。

120ポイントも離さずに60P刻みとかで細かくヘッジを重ねたらどうなんでしょうか?
単純に120ポイントで1回のデルタヘッジと60ポイントで2回のヘッジの収益の比較。
結論は、120ポイント×1回の収益は60ポイント×2回の収益の約2倍になります。

なぜ?かは図を書きながら説明するのが分かり易いのですが手抜き図で説明すると、
Callのプレミアム(価格のこと)は、原資産価格(EUR/USDのSpot価格)が下がれば下がり、原資産価格が下がれば下がりますが、横軸に原資産価格、縦軸にCallの価格という図を書くとCall価格は直線ではなく曲線になります。


黒い曲線がCallだとすると、その傾き(赤い直線)がデルタ。赤い線は1本しか引いてませんが各所で傾きは変わります。SPOT価格が変化したときデルタがどのくらい変化するのかがガンマです。
昔習った速度と加速度のような関係です(SPOT価格が時間でCall価格が距離)。


次に接線をもう1本引きます。赤い線の傾きが①でのデルタ、黄色っぽい線の傾きが②でのデルタとします。
スポット価格は①~②、②~③が60P差で①~③が120P差。

(1)Call価格の曲線、赤い直線、③の直線
(2)Call価格の曲線、赤い直線、②の直線
(3)Call価格の曲線、黄色直線、③の直線
のそれぞれに三角形っぽい隙間がありますがこれに注目。


なんでなの?は省くとして(赤い線や黄色いい線と目線を水平にしてデルタフラット目線で見れば直観でわかると思いますが、この図だけでは上手く説明できないので、また今度・・・。)、

値幅が120P程度であれば、この三角形っぽい隙間面積がざっくりのガンマ収益です。
120P×1回のデルタヘッジだと収益は(1)、60P×2回は(2)+(3)
どちらがデカイでしょうか?(1)の方がデカイです。


なお、(2)と(3)の面積は、図が適当なので(2)<(3)に見えますが(場合によるが)ザックリ同じです。①→②→③の2回ヘッジも①→②→①の行って来いの2回ヘッジもガンマ収益は似たようなもの。


次に、じゃぁ120×1回と60P×2回はどれくらい違うの?を説明。
これまたザックリの概算の式ですが、
SPOT価格の価格変化をΔSとすると、ガンマ収益=(ガンマ)/2×(ΔS)×(ΔS)
イメージ的には(ちょっと違うのはさておき)、三角形の底辺が(ΔS)で高さが(ガンマ)×(ΔS)、三角形の面積は底辺×高さ÷2。

仮にガンマを2とすると
スポットが120P動くと、14400(=120×120)
スポットが60P動くと、3600(=60×60)でこれが2回で7200
ヘッジ1回あたりのガンマ収益はSPOT値幅の2乗で効いてくる。
当然ながら狙う値幅が大きいほど回数は減るので値幅が2倍になれば収益2倍、半分なら収益も半分。

そうか我慢すれば収益は増えるのか?
そりゃそうです。ガンマならぬガマン・トレーディング、おっしゃる通り。
ですがヘッジ(指値)が入らず行って来いだとガンマ収益はゼロです。
で、その間のタイムディケイ分が損。揉めばIV下がるでしょう。

一方通行で120P幅動くのか、60P幅で激しく上下するとよんで4回ヘッジが可能と考えるのか、それとも1/3押しを作って90Pずつ、もしくは90P行って来いで行くのか(90P×2回なら120P×1回より収益大)、、、、。


じゃあ、どれくらいの値幅でヘッジをかければいいんだ?
それがわかれば苦労しないです。
この辺は相場観になりますが、少なくとも日に1回はデルタヘッジをしてデルタを調整しておきたいと思うのが人情。
その際の適切な値幅の目安という話ではありませんが、これくらいでヘッジをかけると、1回のヘッジでその日はイーブン確定というノルマ的な値幅はあります。
そしてこれが原資産(SPOT)の値動きに影響を、、、というのが私の妄想。
オプションにはタイムディケイというものがあり時々刻々とその価値が下がります。

こうしてる間もEUR/USDは寂しい感じの値幅で揉み合ってますが、
すぐ終わると思ったら思わぬ長文になってきたので、ノルマ的な値幅については次回に。

(次回に続く)

2010年11月14日日曜日

FX-Option のガンマトレードの実験(その③)

SAXOBANK FX での通貨オプションの売買ルールなど

詳しくは、SAXOBANK FX のHPで通貨オプションの商品説明を確認して頂くとして、気付いたことや感想を備忘録的に書きとめておきます。

(まずはコスト面から)
1.オプションのスプレッドが広い
最も小さいEUR/USDのオプションで、16~20ポイントのスプレッド。はっきり言って広いです。IV13%、残期間1カ月程度のATMでスプレッドのプレミアム比は10%程度。
例えば、200ドルのものを210ドルで買って、190ドルで売るようなもの。銀行窓口の外貨交換手数料をも大幅に超えます。そこまでいかないにしても、もう少しなんとかならんかのぉーという感じです。CMEの通貨オプションを使えばこの点は解消されますが、1枚の規模が大きいため現実的ではありません。

2.スポットの取引にミニマムチャージが存在
1,000通貨単位で売買可能だが50,000通貨単位未満は1回の売買につき7ドルの手数料が発生する。オプションを10万通貨の小ロットでは、1回のデルタヘッジ10,000通貨単位程度になるので、毎回ミニマムチャージが発生する。これを避けるには、オプションを最低でも50万通貨単位で売買する必要があり、初心者の挑戦にはややハードルが高い。
かなり悲しい。というか、もう少し間口を広げてはどうだろーか?もしくはsaxo以外に競合がでてきて欲しいものである。

(取引ルールについて)
3.現物オプションであるということ
これは日経オプションの経験者へのメッセージになるが、通貨オプションは現物オプションであるということ。日経平均という指数オプションの場合、(権利行使が)SQ決済が差金決済となるが、現渡しとなる。例えばPut1.4000を売り建てて1.3900で満期となった場合は、買値が1.4000の現物(Spot)ポジションに置き換わる。つまり反対売買を行う手間が発生するということ。さらに、オプションに関係ないがEUR/USDの場合円転のコンバージョンも必要。
※SAXOの場合、権利行使発生時の現渡し分スポットの反対売買~円転コンバージョンを自動で行ってくれるサービスがあるが、0.5%の手数料が発生する。ガンマトレードなどSpotでヘッジをかけたポジションの場合はヘッジ分のスポットは当然ながら対象ではないので、どの道、反対売買は発生するので、あまり必要性を感じないサービスと思う。

4.満期日について
満期日表示はNY時間として認識すべき。
例えば、満期=2010/11/30のケースではNY時間(EST)の2010/11/30 AM10:00がカットオフタイム。日本時間では(米国冬時間の現在は)、11/30の24:00、つまり12/1の00:00となるので、EXCELなどで管理する場合残期間がまる1日ずれてしまわないように注意が必要。

5.オプションの売買制限
満期日の朝07:00(NYクローズタイム)以後は反対売買不可。権利消滅狙いでオプションショートする場合は要注意。当然ながら満期直前のガンマ(セータもだけど)はデカくなる。ショートストラングルをやるほど根性坐ってないので個人的には関係ないのだが。

(プライサについて)
6.IV(Implied Volatility)の表示について
オプションボード(価格表)にIVが表示されるがこれはask-bidの中央値を使って算出してる模様。プレムミアムの下限はBid=0なのでその際にもしかしたらIVがずれるのかも知れない。IVありきでask-bidの提示ならば問題ないはず。

7.Risk管理パラメータ(ギリシャ文字系)
修正ブラックショールズ式ベースの自作プライサと比較してみた。(自作プライサは金利はLibor金利を使ってる。)
たぶん、ほぼ同じ数字が出てくるのでこれでいいと思う。ただ、saxoの発注画面にあるプライサは、(EUR/USDの場合)デルタとガンマの単位がEURで、ベガとタイムディケイの単位がUSD、なぜなのかはわからないけど(考えると頭が混乱するので)、IVだけ見て後は自作プライサで管理した。

(必要資金について)
8.証拠金
たぶんスパン方式ではない。と思う。
※以下、詳細未確認につき実弾でチャレンジの際は直接FXブローカーさんに確認のこと。
詳細未確認だが、デルタを使ってスポット換算して証拠金計算の模様。したがってデルタフラットの場合は片側の証拠金のみでOKと思う。
とくに、ポジティブガンマのガンマトレーディングの場合、オプション購入費を払ってしまった後は基本的に証拠金は殆ど発生しない。デルタヘッジまでのデルタがずれてる間の分と注文時の証拠金は発生。指値注文を複数置く場合などはその分証拠金が拘束される。

9.今回の実験で使った証拠金は、
これまた未確認なので注意が必要ですが、
・Call購入費用が、1890ドル(15~16万円)
・最大で50100ユーロだったヘッジSpot注文時に一時的に12万円くらい。(これも分割すれば大していらないが、、、)
なので、デルタのズレや(たぶん証拠金は発生しないか、あっても3-4万)、不足の事態に備えたとしても30万円も口座にあればかなり余裕だろう。
Spotのみの証拠金管理の考え方とはかなり異なる。
と、思います!
※(想像含むので)実弾で発射する前に、ブローカさんのルール詳細確認の上で!


と、気付いたことはこんなとこです。
今週の作戦ですが、だいぶ長くなってしまったのでサックリと。
・まずは、わかり易くするためにデモ口座をリセットしました。
・明日もアサイチでポジション作ります。
・資金サイズは同等にして残期間短めのややアウト(OTM)を建てようかと。20~30枚程度になるのかしら?
・先週と少し違う相場観を元に、今回は少し戻してから下に向けてドタバタを期待してのCallでやってみたいと思ってます。この辺のこころは(なぜCall?)は、また今度書いてみたいと思います。先週はATM、今週はややOTM、同じCallでも少し狙いが違います(ホントか!?)

次回は、考え方や必要知識、必要ツールなどについて書いてみたいと思います。
ただ、こうやって文章で書いてみると、(紙と鉛筆使って対面説明するのと違って)なかなか難しい。
参考書の紹介で終るかも。。。

お薦めのオプション教科書はコチラ、第2章がオプション。
→ http://www.simplexinst.com/database/index4.htm
今週やったのは、「2.2.5 タイム・ディケイ vs. ダイナミック・ヘッジ」と
「2.4.2 ポジティブ・ガンマ」をほぼそのまんま。

FX-Option のガンマトレード実験(その②)


※まずは昨日の投稿で収益を勘違いしてたので修正しました。収益は少なかったですorz・・。 

正しくは、

結果は、手数料等を除いた損益は$285のプラス、ミニマムチャージで$▲42、オプション売買時のスプレッド$▲196で、手数料等のコスト合計が$▲238)で、手数料等込みの最終損益は$47のプラスでした。$1890の投下資金で$47の収益、2.48%。 

    Spot IV Call 売買 Spot売買 Spot建残 PL 手数料 Total PL
① 11/8 07:00 1.4060 12.97 100,000 -50,100 -50,100 $0 -$100 -$100
② 11/8 11:00 1.3962 13.00   10,000 -40,100 $38 -$7 -$69
③ 11/10 03:00 1.3820 13.80   10,000 -30,100 $135 -$7 $21
④ 11/11 00:00 1.3680 13.65   10,000 -20,100 $164 -$7 $43
⑤ 11/11 12:00 1.3820 13.00   -8,000 -28,100 $137 -$7 $9
⑥ 11/12 16:00 1.3625 13.00   14,000 -14,100 $241 -$7 $107
⑦ 11/13 00:00 1.3745 13.10 -100,000 14,100 0 $285 -$103 $47

キャプチャ


収益を分解してみると(手数料等含まず)、以下のようになります。このような表を観ながら上手く行ってるのかそうでないのかを管理してました。※B/S式を強引に使ってるので実際の損益と誤差があります。

totalを見るとガンマが収益の源だとわかります。

デルタはそもそもフラット戦略なので収益もほぼチャラ、ベガはIVの変化がほぼなかったのでほぼチャラ。残るはガンマvsセータ。各ポイントでこれをチェックです。

  by δ by γ by th by Vg total
①          
② -$1 $42 -$7 $4 $38
③ -$22 $87 -$67 $108 $107
④ -$3 $75 -$33 -$17 $22
⑤ -$5 $62 -$16 -$58 -$16
⑥ -$8 $155 -$43 $0 $104
⑦ $1 $41 -$9 $7 $39
total -$38 $463 -$175 $44 $294


①のときのPLグラフはこんな感じになります(手数料、スプレッド考慮せず。実現済みPLを含む)

①

②のときは、こうなります。

②

時間が4時間経過してるだけなので全体形状は殆ど変化してませんが、黄色い曲線の赤いラインとの交点に注目すると、傾きが少し右肩下がりになってます。これ(接線の傾き)がデルタ。①は水平、つまりデルタフラット。

ここで傾いたデルタをフラットに修正します。具体的には、EUR/USDのSpotショート5枚のうち1枚を買い戻し。

その直後のPLラインは以下のとおり。(買い戻したショート1枚の実現益を含む)

②後

これで、ほぼデルタフラットになりました。

ここで注目して欲しいのは(①の図と比較して)、まずは最大損失(黄色い直線の最下部)が小さくなっていること。そして、全体が少し平べったくなってること。これはポジション(のRisk)が減少したことを表します。

今回はCallを買って相場が下がってるので(Callの評価額が下がる)、こうなります。逆にPutを購入していれば全体図は尖がった形状に変化します。

で最終的に⑦で全決済する直前はこんな感じに。

⑦

今回は5日の短期で、かつイマイチな相場ではありましたが、もう少し長めでウハウハ相場の場合(しっかり戻りながら下落の場合)は、タダ券になったCallを保有してるような形状になると思います(Call買って相場が下げたケースでは)。

なお、しっかり押し目をつけつつ上昇した場合の方がもっとウハウハになります。


長くなってきたので次は、SAXOBANK FX での通貨オプションの売買ルールや注意事項などをまとめたうえで、明日から実験第2弾の計画を書きます。

ということで、次へ続く。

2010年11月13日土曜日

FX-Option のガンマトレードの実験(その①)

※収益を勘違いしてたので修正しました。少なかったorz

サクソバンクFX(デモ口座)で今週やってみたことは以下の通り。
概略:ポジティブガンマのダイナミックヘッジ
1)オプションをLong、Spotでデルタをフラットに。
2)週初に開始、週末に閉める。
3)ある値幅が動いたら、デルタヘッジをかける(デルタをフラットに)
※今回は相場観なしのほぼ機械的ヘッジ(=週初の相場観に基づく売買ルール)で、約定の都度、次の逆張り指値を上下に入れて放置するスタイル。具体的のどのくらいの値幅でヘッジするのか?がミソになる。なお、途中は相場観なしとはいえ多少入ってしまうのが人情、ただしたぶんナイ方がいい。
※Callを選択した意味は特にないです。別にPutでも構わない。少なくとも相場が上がると思ってCallを選択したわけではないです。むしろ上値は重いか下がると思ってたくらい。ホントは、Call選択には戦術的(≠戦略)というかテクニック的に多少深い意味があるのだがそれは追々。
※戦略的には(相場観的には)、はっきり言って高値波乱狙い。結果はダラダラ下げただけ。外れたほどではないにしろ、当った感はない週でした。
実弾の方(片張りのスポット延髄売り)は追いかけ売りで少し引っ張ったのでまぁまぁ。ただ、参加した回数が今週は実質1回だった。

具体的な売買:(図をクリックで拡大)
キャプチャ
図の補足です
①開始:EUR/USD Call(行使価格1.4060、満期は11/30のNYカットで約3Week)を10枚Long(IV=12.97)、デルタをフラットにするためSpotを5枚Short
買値は0.189×100,000=$1890(スプレッドがざっくり10%存在、片道5%の悲しい手数料のイメージ)
②1回目のデルタヘッジ:1.3962でSpotを1枚買い戻し(IV=13%)
Spotは5枚未満の場合、ミニマムチャージ$7が発生。これも泣ける。貧乏は悲しい。デモなので金持ちなんだがorz
③2回目のデルタヘッジ:1.3820でSpotを1枚買い戻し(IV=13.8%)
図には青で注文ミスと書いたが、デルタのズレ具合と値幅の兼ね合いから発注しなかった。後からみれば注文した方がよかったが・・。
④3回目のデルタヘッジ:1.3680でSpotを1枚買い戻し(IV=13.65%)
⑤4回目のデルタヘッジ(初めての売りヘッジ):1.3820でSpotを0.8枚売りまし(IV=13%)※1000通貨の単位で売買可能、ただし50,000通貨以下の売買は1回につき7$のミニマムチャージ(手数料)を食らう。
⑥5回目のデルタヘッジ:1.3625Spotを1.4枚買い戻し(IV=13%)
⑦全決済:1.3745でCallを転売(0.0040)、spotのヘッジ玉をすべて反対売買(IV=13.1%)
結果は$136のプラス(ミニマムチャージなど手数料、を控除後)でした。$1890の投下資金で$136の収益、多い?少ない?たまたま?
(以下のように訂正です、11/14)

結果は、手数料等を除いた損益は$285のプラス、ミニマムチャージで$▲42、オプション売買時のスプレッド$▲196で、手数料等のコスト合計が$▲238)で、手数料等込みの最終損益は$47のプラスでした。$1890の投下資金で$47の収益、2.48%。


実感としては少ない。こういう週はもっとタンマリ儲けたい。OPのスプレッドとSpotのミニマムチャージがキツイ。玉の規模も含めて少し戦術(戦略ではない)に工夫が必要。
収益の内訳については、基本的にデルタはフラットなのでデルタからの収益はあいません。
※デルタ収益:相場が上がる下がるで得られる損や益。通常のFXはこれを狙ってることになります。
では、なにで利益が出たのか?
ガンマ、シータ(タイム・ディケイ)、ベガからの収益になります。長くなってきたのでそこは次回に。
なお、ヘッジうますぎないか?という疑問もあろうかと思います。けど、ポジティブガンマで収益が出る(もしくはトントンな)場合は通常こんな感じで普通です。
なぜ?かはわかりませんが、このへんを参照いただければヒントがあるかも?
http://www.simplexinst.com/database/20060415report.pdf
次は忘れないうちに今夜にでも。
では、週末テニスに行って来まーす。
次回、その② に続く

2010年5月6日木曜日

(通貨オプション)英選挙とVolatility Skew

CableのVolatility Skewというか、StrikePriceじゃなくて残期間比較の歪み具合。(Skewとは呼ばないのかも?)

今日は英国の選挙なので、(当然ながら?)CableのIVは今週から1weekものと1Monthもの(残期間)のIVの
乖離が拡大気味。
ここ数ヶ月は凡そ1-2%が、今日は3%超え。(ATM=1.5100)

ちなみに、日本の選挙の前週には毎回、日経オプションで選挙ストラドル(Long/Short)なるものを組んで
週末にのぞんでましたが、ボラのSkewの変化は似たような感じでした。

戦術的にはいろいろ考えられますよね、期近と期先のスプレッド以外にも、
OTMでFarとNearのスプレッドとか。どっちをどうするかは、戦略(要するに環境分析と相場観)次第だけど。

※ただし、これだけBid-Askが広いと(率で見ると凄いよ)IVの歪みを取りに行くスプレッド戦術では
殆ど勝ち目はないと思いますが、、、。

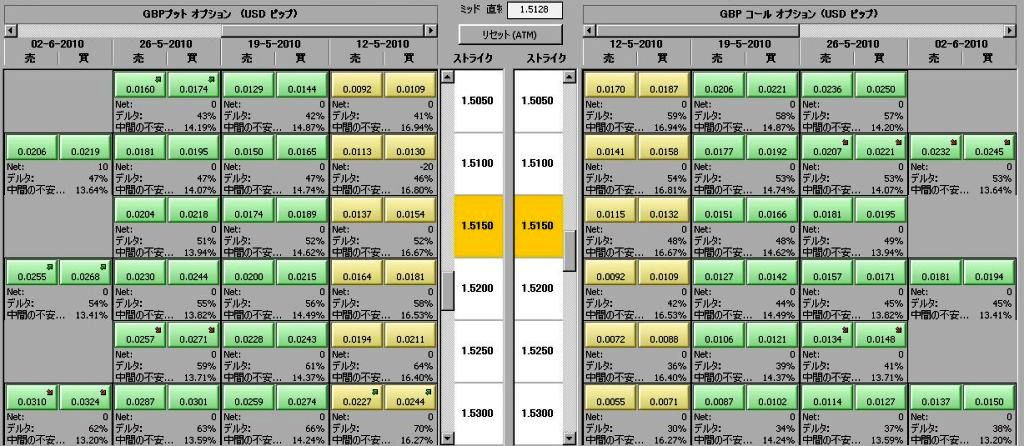
Cable(GBP/USD)のオプション


※「中間の不安」って、、、。直訳しすぎだろ、、、。(普通、日本人なら直すだろ)
  中間はBid/Askの中心価格で算出したIVのことだろうから平均IVとか?

  っつうか、「Mid IV」でいいでしょ、普通。と思うけど。